FINIZENS ROBOADVISOR 2.0
Hemos desarrollado una nueva versión de nuestra tecnología de inversión: Finizens Roboadvisor 2.0.
Incorporamos una nueva capa de algoritmos para actuar con aún mayor precisión en tu cartera ante los eventos y tendencias más representativos del mercado.
Beneficios para ti:
⚙️ Gestionamos y reequilibramos tu cartera de forma aún más precisa.
📈 Mayor rentabilidad frente a “comprar y mantener” (entre un +0,04% y un +0,51% anualizado histórico según cartera).
🛡️ Evitamos costes fiscales innecesarios.
✅ Tú no tienes que hacer nada, ya hemos activado Finizens Roboadvisor 2.0 en tu Plan de Inversión.
Principales mejoras:
La primera versión de nuestra tecnología Roboadvisor nos ha acompañado casi una década.
Creemos que ha funcionado razonablemente bien. Nos ha permitido generar una rentabilidad superior para nuestros inversores, operando de forma consistente a través de distintos ciclos de mercado.
Estos años también nos han aportado un gran volumen de datos y métricas. Los hemos analizado durante los últimos meses para seguir perfeccionando nuestra tecnología de inversión. Hoy ponemos este aprendizaje al servicio de nuestros clientes con la versión 2.0.
Si quieres conocer más detalles técnicos, a continuación explicamos cómo funciona cada mejora.
🎯 Personalización por Cartera: calibramos los parámetros de gestión según la composición y el peso de los activos de cada cartera → De parámetros comunes a parámetros adaptados para cada cartera.
🔀 Umbrales de Desviación Asimétricos: aplicamos márgenes distintos según el peso de cada activo esté por encima o por debajo de su peso objetivo → De un mismo límite en ambas direcciones a límites diferenciados.
🔍 Validación de Desviación Combinada: antes de actuar requerimos que varios activos se desvíen de sus límites a la vez → Activamos un reajuste cuando existan desviaciones conjuntamente representativas.
⏳ Control de Persistencia Temporal: comprobamos que la desviación continúe
durante un número mínimo de días consecutivos antes de reequilibrar tu cartera → Evitamos operaciones impulsadas por la volatilidad de un solo día.
💡 Filtro de importe mínimo y eficiencia fiscal: para ejecutar un reajuste, la desviación debe superar un importe mínimo tanto en euros como en porcentaje de la cartera → Evitamos microoperaciones y prevenimos costes fiscales innecesarios.
Más detalle:
Finizens Roboadvisor 2.0 es la última versión de nuestra tecnología de inversión y, al igual que la versión anterior, ha sido desarrollada 100% internamente por nuestro equipo de inversión y de tecnología.
Con este “upgrade”, nuestro propósito es elevar la rentabilidad esperada de nuestras carteras a largo plazo, optimizando al mismo tiempo su comportamiento para un mismo nivel de riesgo.
Por si te interesa ir más allá en los números, compartimos a continuación algunas métricas y resultados de simulaciones históricas. Aunque nadie puede predecir el comportamiento futuro de los mercados, estos datos nos ayudan a visualizar un escenario de referencia razonable.
En la literatura académica y en los estudios de distintas entidades se ha analizado el efecto de los rebalanceos de cartera en la rentabilidad. Los resultados varían según las reglas aplicadas, los activos utilizados o el periodo analizado. A este respecto, algunos estudios estiman incrementos de hasta el +0,40% anual bajo ciertas condiciones. Si bien creemos que estos trabajos son un buen punto de partida, sus conclusiones no siempre resultan directamente extrapolables a cualquier cartera o proceso de inversión.
Por esta razón, hemos elaborado un estudio interno basado en nuestras propias carteras y en nuestro sistema de gestión, utilizando más de 25 años de datos históricos de mercado. En él, hemos comparado el comportamiento de Finizens Roboadvisor 2.0 frente a una estrategia tradicional de “comprar y mantener” (buy & hold) con rebalanceo anual.
Los resultados cuantitativos reflejan que, en el periodo analizado, Finizens Roboadvisor 2.0 obtuvo una rentabilidad anualizada extra de entre un +0,04% (Cartera 1 Defensivo, 100% Renta Fija) y el +0,51% (Cartera 6 Top Value España, 100% Renta Variable).
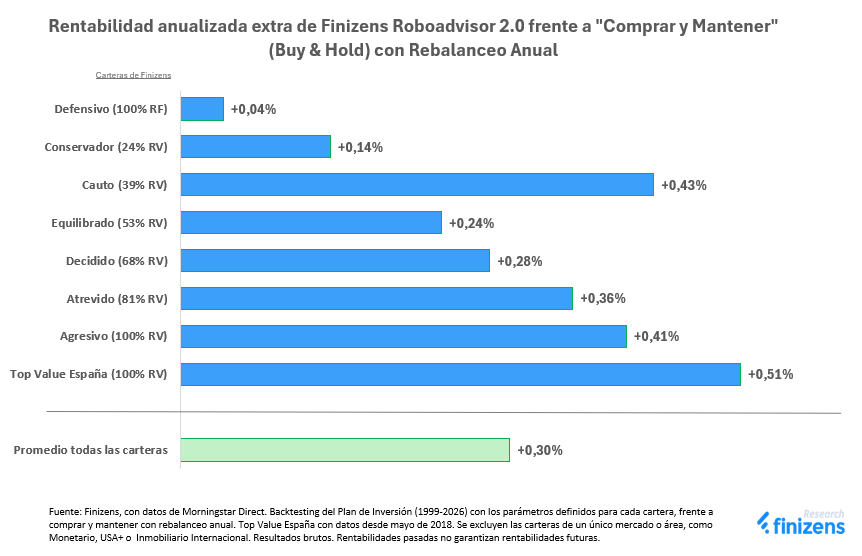
Si bien, según la evolución de los mercados, habrá periodos con mejor comportamiento que otros, los datos analizados apuntan a una aportación de rentabilidad adicional en el largo plazo, la cual se acumula exponencialmente mediante el efecto del interés compuesto.
Además, nos parece interesante comparar los resultados de Finizens Roboadvisor 2.0 con las referencias académicas citadas: el rango obtenido para nuestras propias carteras (+0,04% a +0,51%) se sitúa en un orden de magnitud coherente con la cifra de +0,40% teórico orientativo, lo cual nos parece bastante razonable.
También hemos comparado los resultados de la nueva versión (2.0) con los de la anterior (1.0). La simulación histórica muestra una rentabilidad anualizada superior con Finizens Roboadvisor 2.0, ampliando el diferencial frente a la estrategia de comprar y mantener con rebalanceo anual.
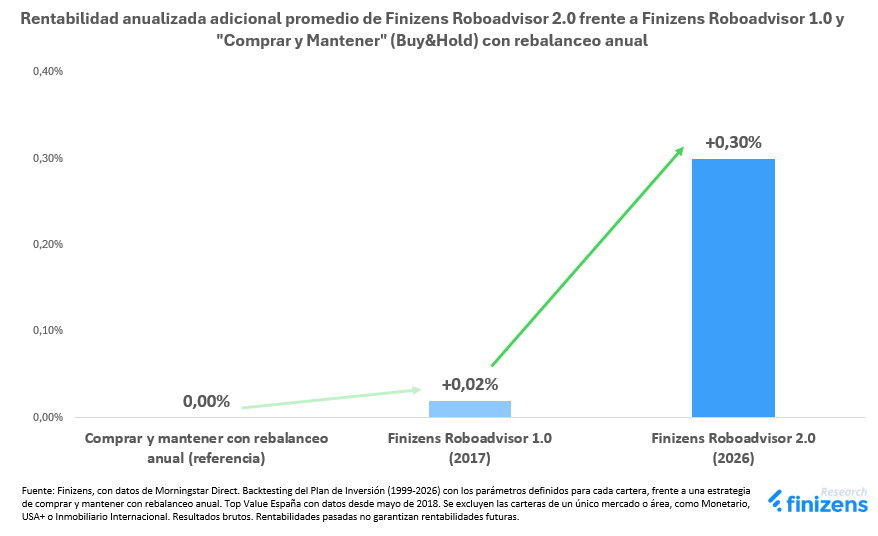
Creemos que una buena explicación para esta mejora general de resultados es que ahora identificamos con mayor precisión las desviaciones representativas del mercado, reequilibrando tu cartera en un momento más propicio.
Asimismo, cuando pasamos a examinar la relación entre rentabilidad y riesgo (Ratio de Sharpe), observamos que se mantiene globalmente alineada (+0,01 en promedio) tanto respecto a la estrategia de “comprar y mantener” con rebalanceo anual como a nuestra versión previa. Esto nos indica que el incremento de rentabilidad potencial habilitado por la versión 2.0 no proviene de asumir estructuralmente más volatilidad, sino de una gestión más eficiente.
Debemos siempre ser conscientes de que, aun con un gran volumen de datos disponibles, no existe manera de predecir los mercados ni por tanto de crear un modelo perfecto. A este respecto, un dato adicional que nos puede ser útil para seguir calibrando expectativas es la “tasa de éxito”. Es decir, el porcentaje de años en los que conseguimos una rentabilidad adicional frente a la referencia de “comprar y mantener” con rebalanceo anual. Según los datos históricos, la nueva versión 2.0 alcanza un 68,9% de tasa de éxito, una cifra que nos parece razonablemente buena y, por la experiencia que tenemos del sector, quizá por encima de la media.
Si has llegado hasta aquí, probablemente te apasionen la tecnología y la inversión. Por eso, por si te has quedado con ganas de más, vamos a compartir contigo algunos de los parámetros técnicos que gobiernan nuestra tecnología de inversión.
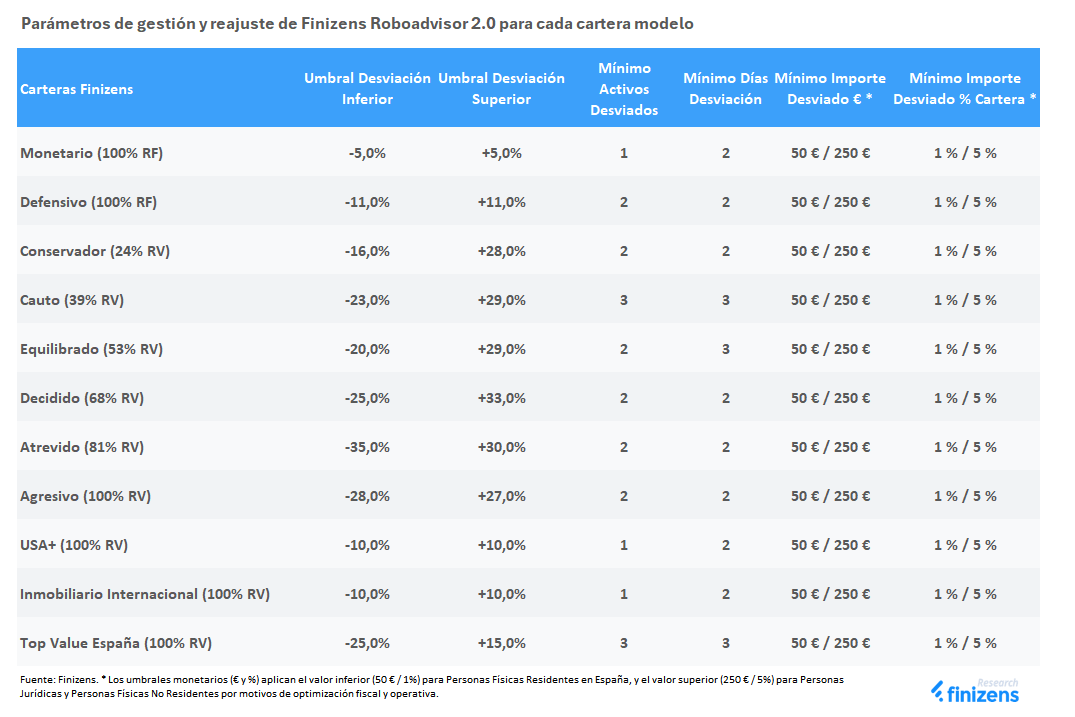
Descripción de los parámetros:
- Umbral de Desviación Inferior: límite de tolerancia porcentual relativo por debajo del peso objetivo que determina cuándo la infraponderación de un activo requiere un reajuste en la cartera.
- Umbral de Desviación Superior: límite de tolerancia porcentual relativo por encima del peso objetivo que marca la sobreponderación máxima permitida antes de reequilibrar la posición.
- Mínimo de Activos Desviados: número de activos que deben superar sus respectivas bandas (ya sea por límite superior o inferior) de forma simultánea para ejecutar el reajuste de la cartera.
- Mínimo de Días de Desviación: número mínimo de días consecutivos que los activos deben superar sus bandas de tolerancia para ejecutar el reajuste de la cartera.
- Mínimo de Importe Desviado: umbral económico mínimo que debe superar la desviación de un activo, evaluado en importe monetario (€) y porcentaje (%) de la cartera, para ejecutar el reajuste de la cartera.
Esperamos que te haya resultado interesante.
Newsletter